
Test cuestionario de matemáticas para reparar tu crédito
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
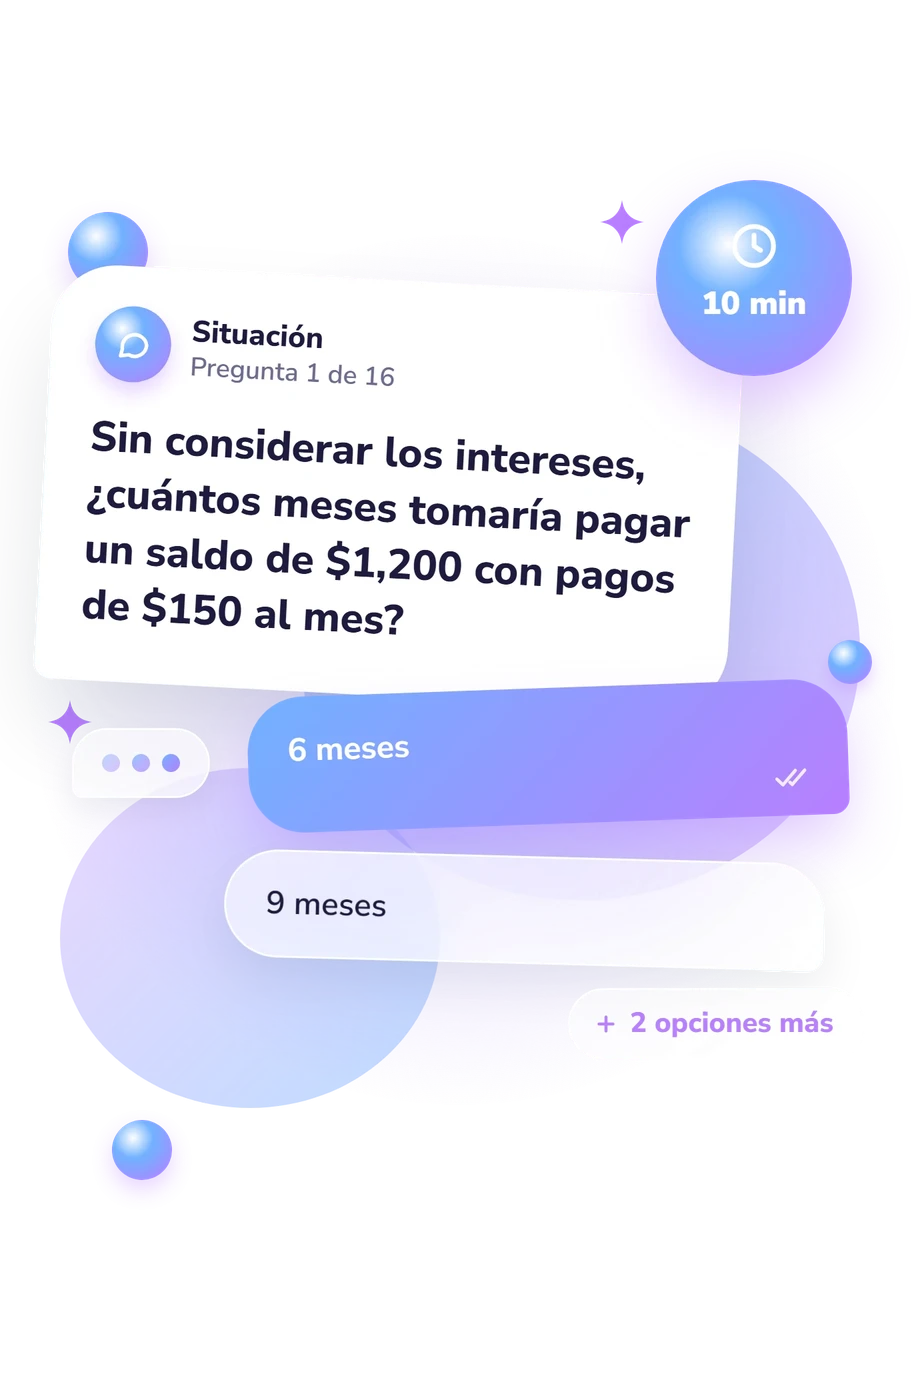
Ejemplos de preguntas de la prueba
- 6 meses
- 9 meses
- 8 meses
- 10 meses
- 70%
- 23%
- 33%
- 30%
- Un saldo de $350 con una tasa APR del 12%
- Un saldo de $700 con una tasa APR del 21%
- Un saldo de $1,400 con una tasa APR del 18%
- Un saldo de $3,000 con una tasa APR del 9%
Test cuestionario de matemáticas para reparar tu crédito - Descripción y metodología del test
Para quien quiere revisar sus decisiones financieras con números sencillos, el Test cuestionario de matemáticas para reparar tu crédito ofrece una comprobación práctica de conceptos que aparecen al pagar deudas o interpretar estados de cuenta. Como test de conocimientos sobre crédito, ayuda a reconocer qué operaciones dominas, dónde conviene verificar los pasos y qué temas merecen estudio adicional.
Qué mide esta evaluación
Esta evaluación está dirigida a personas que quieren entender cómo interactúan pagos, saldos, intereses y crédito disponible. Plantea situaciones cotidianas para aplicar divisiones, porcentajes, comparaciones de costes y relaciones entre ingresos y deuda.
También aborda la bola de nieve, la avalancha, la utilización de tarjetas, los saldos reportados y la reducción del capital. Como cuestionario para reparar tu crédito, ofrece una lectura general de conocimientos aplicados.
Estas son las dimensiones que organizan la lectura del resultado:
- Conocimientos de matemáticas para reparar tu crédito (0–16): 0–6 — Bases por desarrollar; 7–12 — Conocimientos en desarrollo; 13–16 — Conocimientos prácticos sólidos. Resume la aplicación de los conceptos evaluados.
- Utilización y saldos: indica si relacionas límites, saldos y pagos para estimar el crédito usado o disponible.
- Intereses y estrategias: muestra cómo comparas costes, reduces capital y distingues entre bola de nieve y avalancha.
Metodología y base científica
Cada ítem plantea un problema breve con cuatro alternativas. Las respuestas exigen aplicar un cálculo, no expresar una opinión: dividir pagos, obtener utilización, estimar interés simple, comparar costes o calcular deuda-ingresos. Así se combinan operaciones directas con decisiones que requieren más de un paso.
El puntaje se lee mediante la clasificación que acompaña al resultado; no conviene deducir reglas adicionales a partir del rango. Como test de matemáticas para reparar el crédito, ayuda a detectar temas que merece la pena revisar, pero no decide qué producto financiero conviene en un caso particular.
El enfoque es coherente con Amar et al. (2011), cuyo trabajo examina las estrategias de bola de nieve y avalancha en la gestión de deudas. También coincide con contenidos del CFPB sobre reducción de deuda y relación deuda-ingresos, mientras que la Reserva Federal aporta contexto sobre la variabilidad de los modelos de puntaje. Estas fuentes sostienen el marco temático, no validan automáticamente esta versión online.
El resultado depende de leer con atención los supuestos y responder con honestidad. No predice por sí solo un cambio específico en el puntaje crediticia, porque influyen los prestamistas, las fechas de reporte y los modelos de puntaje.
- Amar, Moty, Dan Ariely, Shahar Ayal, Cynthia E. Cryder, and Scott I. Rick. “Winning the Battle but Losing the War: The Psychology of Debt Management.” Journal of Marketing Research, 48 (Special Issue), 2011, S38–S50. 10.1509/jmkr.48.SPL.S38
- Board of Governors of the Federal Reserve System. Report to the Congress on Credit Scoring and Its Effects on the Availability and Affordability of Credit. 2007.
- Consumer Financial Protection Bureau. “How to Reduce Your Debt.” 2019.
- Consumer Financial Protection Bureau. “What Is a Debt-to-Income Ratio?” 2023.
Updated: