
Test cuestionario: ¿Debería declararme en bancarrota?
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
Ejemplos de preguntas de la prueba
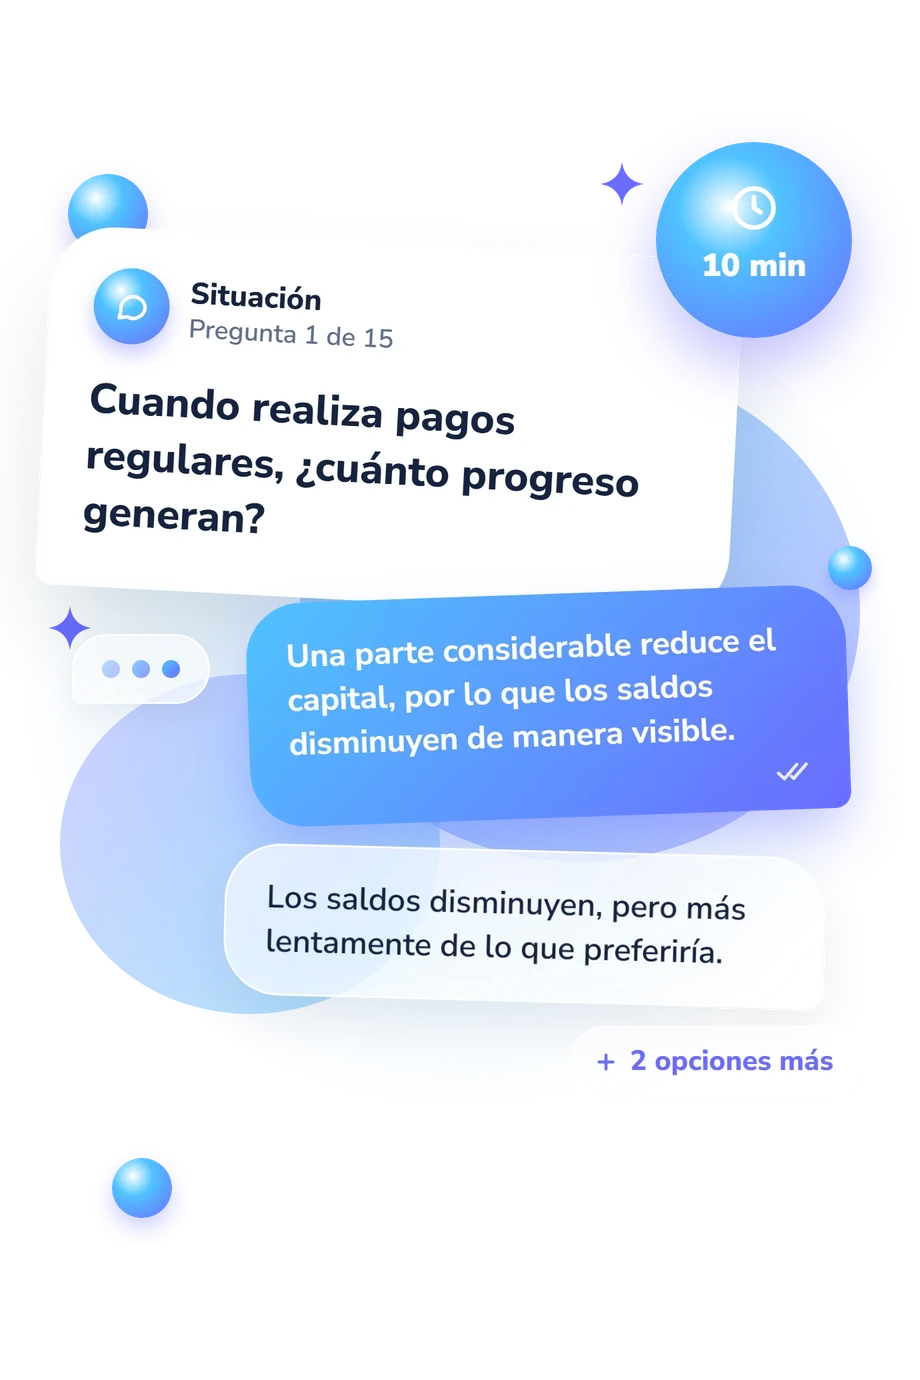
- Una parte considerable reduce el capital, por lo que los saldos disminuyen de manera visible.
- Los saldos disminuyen, pero más lentamente de lo que preferiría.
- La mayor parte del pago se destina a intereses o cargos.
- Incluso al realizar pagos, los intereses, los cargos o los nuevos préstamos hacen que los saldos aumenten.
- Podría usar los ahorros o el efectivo disponibles sin incumplir otra obligación.
- Ajustaría mis gastos y probablemente me pondría al día para el siguiente ciclo de facturación.
- Tendría que contraer más deuda o retrasar el pago de otra factura.
- No podría cubrirlo sin aumentar mis atrasos actuales.
- Puedo cubrirlos de manera constante sin recurrir a nuevas deudas.
- Por lo general puedo cubrirlos, pero el margen es reducido.
- Incumplo o retraso algunos pagos para poder cubrir otros.
- Habitualmente no puedo cubrir los pagos mínimos requeridos.
Test cuestionario: ¿Debería declararme en bancarrota? - Descripción y metodología del test
Esta herramienta está dirigida a personas que necesitan ordenar sus obligaciones antes de valorar alternativas o hablar con un profesional. Al revisar tus circunstancias, el Test cuestionario: ¿Debería declararme en bancarrota? ayuda a organizar la información disponible, aclarar prioridades y preparar preguntas concretas. Como test de bancarrota, ofrece un punto de partida estructurado para comparar opciones con mayor claridad.
Qué mide esta evaluación
Está pensado para quien necesita ordenar señales antes de comparar alternativas. Sus resultados relacionan la presión de las deudas, los obstáculos para pagarlas sin dejar de cubrir necesidades esenciales y la preparación para pedir orientación. Así, el cuestionario de bancarrota organiza tres dimensiones:
- Preparación para una consulta sobre bancarrota (0-15) muestra si tienes registros, objetivos y preguntas suficientes: Exploración inicial 0-5; Mayor claridad 6-10; Preparación para una revisión detallada 11-15.
- Presión inmediata de las deudas (0-15) refleja atrasos, cobranza y efecto sobre gastos esenciales: Presión actual limitada 0-5; Tensión considerable 6-10; Presión intensa 11-15.
- Obstáculos para la viabilidad del pago de las deudas (0-15) refleja los obstáculos para pagar las deudas sin dejar de cubrir las necesidades esenciales y muestra si ingresos, saldos y costes básicos permiten sostener un plan: Vía de pago viable 0-5; Vía incierta 6-10; Obstáculos importantes 11-15.
Metodología y base científica
Cada pregunta presenta cuatro respuestas, ordenadas según el grado de presión, los obstáculos de pago o la preparación que describe; la dirección depende de la dimensión evaluada. Los ítems abordan saldos, gastos esenciales, cobranza, ajustes y preparación para reunir documentos.
El formato es un autoinforme estructurado. El resultado muestra tres dimensiones puntuadas por separado: no debe atribuirse una suma uniforme ni un puntaje global no documentado. Su lectura orientativa ayuda a comparar alternativas a la bancarrota y preparar una conversación específica.
El estudio sobre la decisión de bancarrota en hogares relaciona ese proceso con los recursos y las alternativas del hogar. La investigación sobre dificultad financiera distingue entre carga objetiva y percepción de endeudamiento, y aporta un marco conceptual para leer estos temas. Ninguna de esas líneas valida esta versión digital ni sus rangos.
Los rangos son no validados y no constituyen límites legales, financieros ni judiciales. Interpreta las dimensiones según el momento, la sinceridad y la exactitud de tus registros; una demanda, un embargo o un riesgo para la vivienda exige actuar ante el hecho concreto y buscar orientación.
- Fay, Scott, Erik Hurst, and Michelle J. White. 2002. "The Household Bankruptcy Decision." American Economic Review 92, no. 3: 706-718. 10.1257/00028280260136327
- Keys, Benjamin J., Neale Mahoney, Hanbin Yang, and Tarun Ramadorai. 2023. "What Determines Consumer Financial Distress? Place- and Person-Based Factors." The Review of Financial Studies 36, no. 1: 42-69. 10.1093/rfs/hhac025
- Keese, Matthias. 2012. "Who feels constrained by high debt burdens? Subjective vs. objective measures of household debt." Journal of Economic Psychology 33, no. 1: 125-141. 10.1016/j.joep.2011.08.002
Updated: