
Test cuestionario: ¿Qué seguro de salud es mejor para mí?
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
Ejemplos de preguntas de la prueba
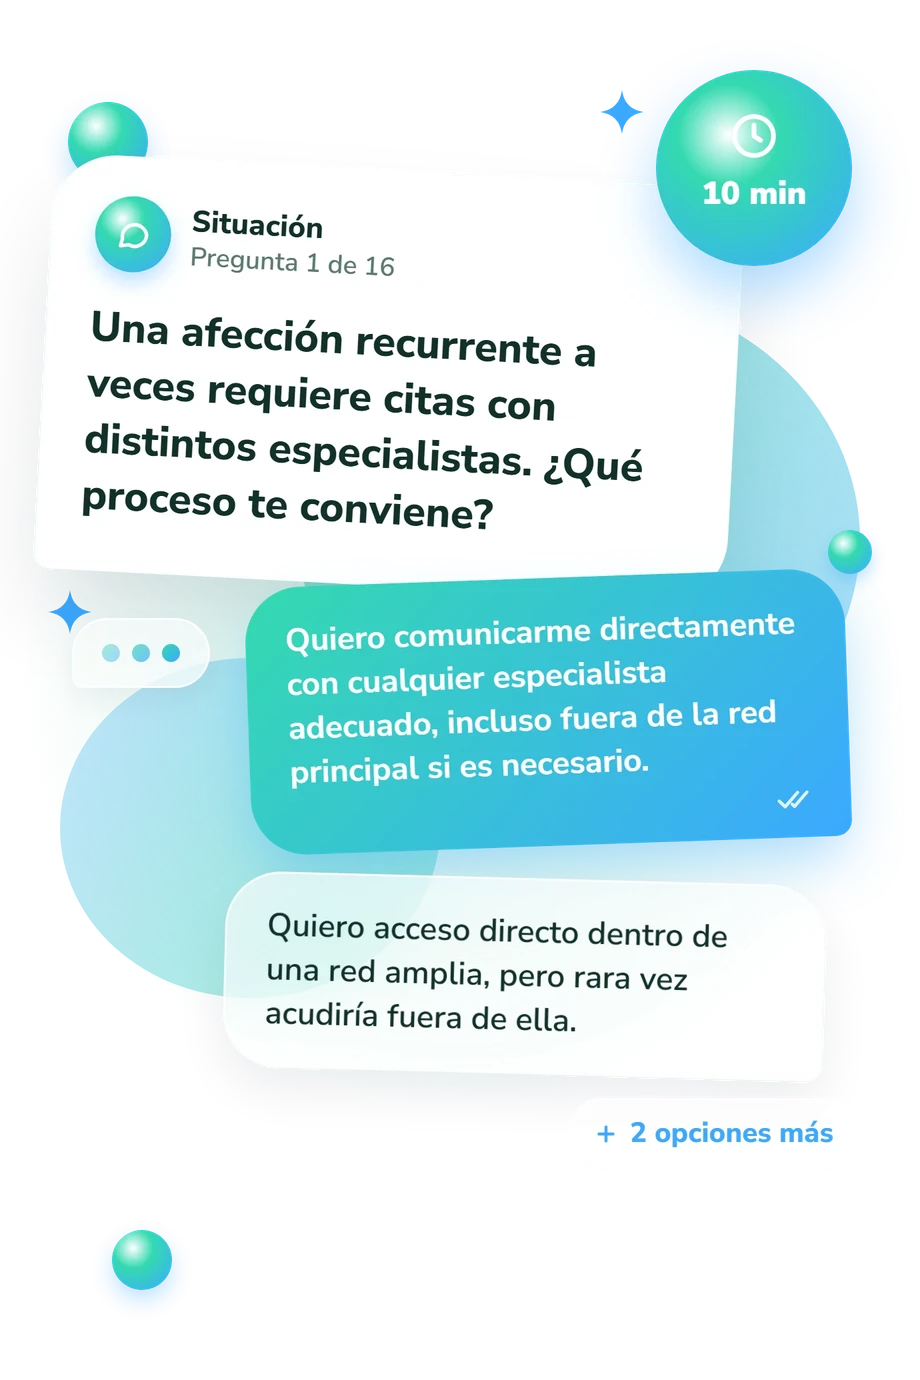
- Quiero comunicarme directamente con cualquier especialista adecuado, incluso fuera de la red principal si es necesario.
- Quiero acceso directo dentro de una red amplia, pero rara vez acudiría fuera de ella.
- Puedo usar remisiones cuando sean necesarias si existe cierta flexibilidad para elegir especialistas.
- Prefiero que mi profesional de atención primaria seleccione y coordine a los especialistas de la red.
- La atención primaria debería coordinar la mayor parte del tratamiento, con la opción de recibir atención fuera de la red cuando sea necesario.
- Quiero coordinación para la atención de rutina, pero usaría los beneficios fuera de la red solo en casos poco habituales.
- Prefiero una atención coordinada por completo dentro de una sola red.
- Quiero acceso directo y una amplia variedad de proveedores sin depender de remisiones de atención primaria.
- Me parece bien, siempre que la red cubra los servicios esenciales disponibles en mi zona.
- Me parece razonable después de confirmar que incluya a mis profesionales actuales y los servicios que probablemente necesite.
- Me parece lo bastante restrictivo como para preferir una red más amplia, aunque implique un costo adicional.
- No es adecuado porque espero acudir a profesionales fuera de la red para recibir atención de rutina.
Test cuestionario: ¿Qué seguro de salud es mejor para mí? - Descripción y metodología del test
Está pensado para personas que quieren afrontar la elección de un seguro de salud según sus prioridades de acceso, coordinación y coste, en lugar de fijarse solo en la prima. El Test cuestionario: ¿Qué seguro de salud es mejor para mí? convierte esas preferencias en un perfil sobre redes, remisiones, especialistas y atención fuera de la red. El resultado ayuda a identificar qué estructuras coinciden mejor con tus prioridades declaradas.
Qué mide esta evaluación
El cuestionario relaciona tus preferencias con cuatro estructuras de cobertura: acceso directo a especialistas, coordinación desde atención primaria, amplitud de red, continuidad y atención fuera de ella. El perfil ofrece cuatro indicadores separados de compatibilidad relativa y muestra cuánto coincide cada estructura con tus prioridades al valorar opciones de seguro médico.
- Plan EPO (0–12) expresa afinidad por acceso directo en una sola red; niveles: Compatibilidad limitada (0–4), Compatibilidad condicional (5–8), Alta compatibilidad (9–12).
- Plan HMO (0–12) expresa afinidad por atención primaria coordinada y red local; niveles: Compatibilidad limitada (0–4), Compatibilidad condicional (5–8), Alta compatibilidad (9–12).
- Plan POS (0–12) expresa afinidad por coordinación con flexibilidad fuera de la red; niveles: Compatibilidad limitada (0–4), Compatibilidad condicional (5–8), Alta compatibilidad (9–12).
- Plan PPO (0–12) expresa afinidad por opciones amplias y atención fuera de la red; niveles: Compatibilidad limitada (0–4), Compatibilidad condicional (5–8), Alta compatibilidad (9–12).
Metodología y base científica
Las preguntas presentan situaciones sobre especialistas, redes, remisiones, viajes, continuidad y trámites, con cuatro alternativas que contrastan coordinación y libertad. Cada respuesta expresa una preferencia; no hay respuestas correctas o incorrectas, cada alternativa refleja una prioridad distinta.
El resultado muestra cuatro puntajes separados, cada una con un rango de 0–12 y niveles de compatibilidad. El rango debe leerse como compatibilidad relativa, no como probabilidad, ahorro previsto ni garantía de cobertura. Como cuestionario para elegir un seguro médico, orienta la comparación de estructuras, pero no recomienda una póliza concreta.
El enfoque es coherente con el estudio de preferencias de consumidores de Booske y colaboradores, que examina cómo se valoran los atributos de los planes, y guarda relación conceptual con trabajos sobre elección de planes e información sobre gastos de bolsillo. Esta herramienta online no es una adaptación ni una escala estandarizada de esos trabajos.
La interpretación depende de tu situación, del contexto en que respondas y de la exactitud de tu autopercepción. Antes de decidir, contrasta red, remisiones, medicamentos, urgencias, reembolsos, deducibles y gasto total de las opciones concretas.
- Bridget C. Booske, François Sainfort, and Ann Schoofs Hundt. "Eliciting consumer preferences for health plans." Health Services Research 34(4) (1999): 839–854.
- David M. Studdert, Jayanta Bhattacharya, Michael Schoenbaum, Brandee Warren, and José J. Escarce. "Personal choices of health plans by managed care experts." Medical Care 40(5) (2002): 375–386. 10.1097/00005650-200205000-00003
- Michael Schoenbaum, Mark Spranca, Marc N. Elliott, Jay Bhattacharya, and Pamela Farley Short. "Health Plan Choice and Information about Out-of-Pocket Costs: An Experimental Analysis." Inquiry 38(1) (2001): 35–48. 10.5034/inquiryjrnl_38.1.35
Updated: