
Test cuestionario de salud financiera
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
Ejemplos de preguntas de la prueba
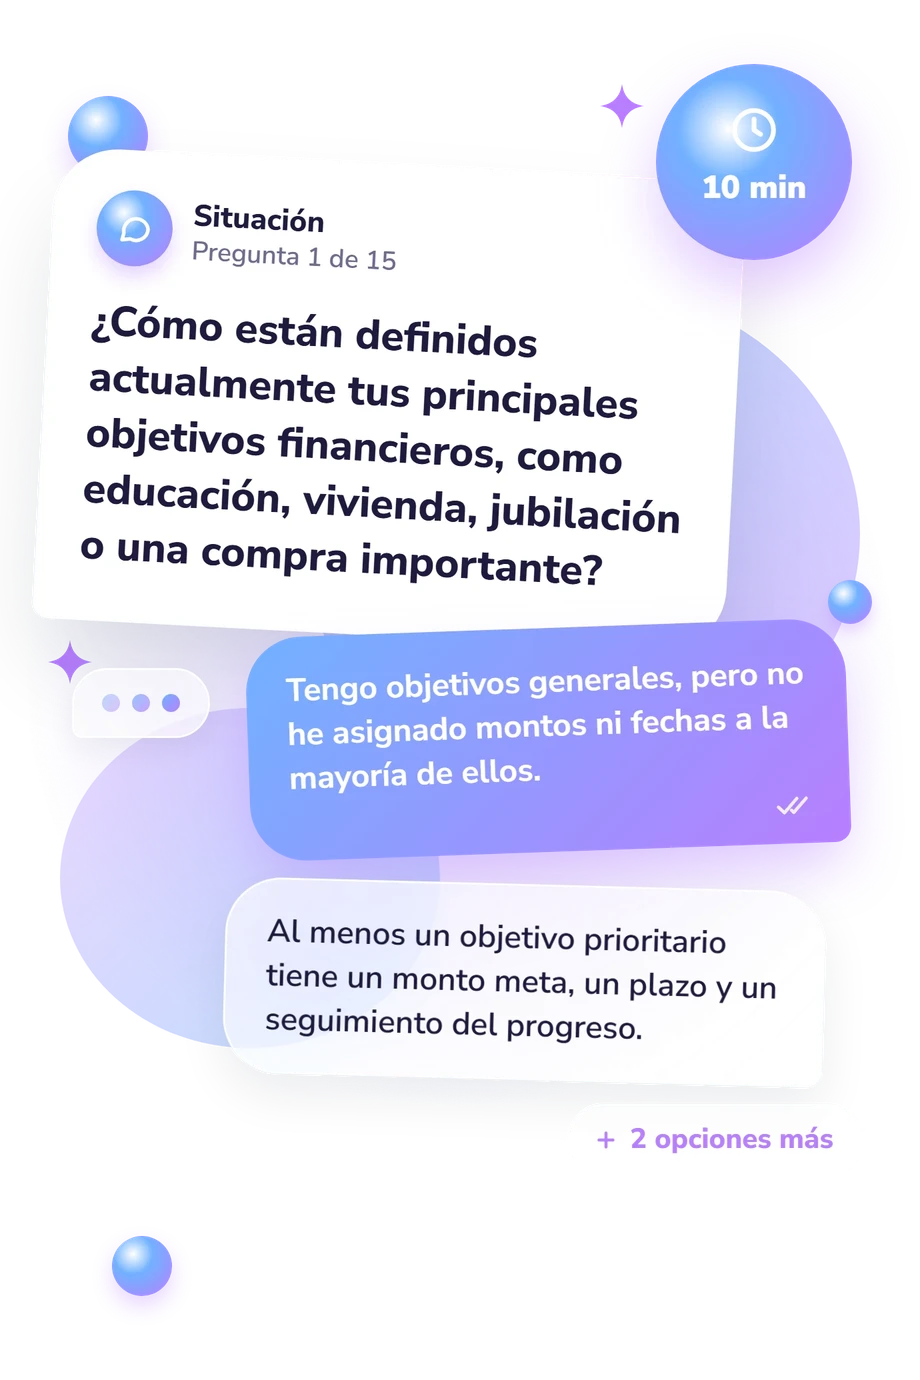
- Tengo objetivos generales, pero no he asignado montos ni fechas a la mayoría de ellos.
- Al menos un objetivo prioritario tiene un monto meta, un plazo y un seguimiento del progreso.
- Principalmente respondo a las necesidades financieras a medida que surgen, en lugar de establecer objetivos a largo plazo.
- He calculado montos o plazos para algunos objetivos, pero reviso el progreso de manera irregular.
- Conozco a los prestamistas y los saldos aproximados, pero no la mayoría de las tasas ni los detalles para liquidar las deudas.
- Mantengo actualizados los saldos, las tasas, los pagos mínimos y las fechas de vencimiento, o no tengo deudas pendientes.
- Puedo identificar la mayoría de los saldos y montos de pago, aunque tendría que consultar algunos términos.
- Tendría que reunir los estados de cuenta antes de poder enumerar varias de las deudas o sus montos.
- Mantener el dinero disponible para gastos habituales mientras continúo haciendo únicamente los pagos mínimos obligatorios.
- Dividirlo entre un colchón de efectivo y la reducción de deudas, según las obligaciones a corto plazo.
- Destinarlo primero al saldo más pequeño porque liquidarlo rápidamente ayudaría a mantener la motivación.
- Proteger el efectivo necesario para las próximas facturas y luego destinar el resto a la deuda más costosa; si no tengo deudas, agregarlo a mis reservas.
Test cuestionario de salud financiera - Descripción y metodología del test
Quienes quieren ordenar sus decisiones económicas pueden recurrir a un test de salud financiera para valorar si les conviene revisar su organización cotidiana, sus obligaciones o sus planes a largo plazo. Para ese propósito, el Test Cuestionario de Salud Financiera ofrece un mapa de áreas concretas y ayuda a decidir por dónde empezar una revisión personal, sin convertir una impresión puntual en una conclusión general.
Qué mide el cuestionario
Las situaciones recorren desfases entre ingresos y pagos, imprevistos, facturas, crédito, ahorro, compras y objetivos a largo plazo. El cuestionario de finanzas personales se dirige a quien quiere examinar sus decisiones habituales y su preparación, tanto en periodos estables como de ajustes.
El resultado reúne tres dimensiones:
- Resiliencia del flujo de efectivo (0–15) refleja la presión de desfases, imprevistos y reservas limitadas sobre los gastos esenciales; niveles: Bajo presión (0–5), En desarrollo (6–10) y Consolidada (11–15).
- Control de deudas y crédito (0–15) refleja la atención a pagos, saldos, costos y uso del crédito; niveles: Bajo presión (0–5), En gestión (6–10) y Bajo control (11–15).
- Planificación financiera para el futuro (0–15) reúne objetivos, aportes, revisiones y protección a largo plazo; niveles: Sin estructura (0–5), En formación (6–10) y Con propósito (11–15).
Metodología y base científica
El formato es de autoinforme: cada situación ofrece cuatro alternativas con distintos grados de preparación, control o planificación. Las respuestas se integran en el área pertinente para formar un perfil comparativo; el cuestionario no documenta cuánto suma cada opción, así que el rango visible no permite deducir una regla de puntuación.
Su base conceptual guarda coherencia con el marco de salud financiera del CFSI descrito por Parker et al. (2016), que relaciona la gestión diaria, la capacidad para absorber impactos y la preparación futura. La agrupación en tres áreas pertenece a esta evaluación de salud financiera: ordena esos temas para leer el perfil, pero no convierte el cuestionario en una adaptación directa ni en una escala publicada. Es una herramienta en línea de autorreflexión, sin baremos documentados.
Por ello, la interpretación depende de la sinceridad, la memoria y las circunstancias actuales. Las categorías son resúmenes educativos, no una valoración de solvencia crediticia ni asesoramiento personalizado sobre inversiones, seguros, impuestos o jubilación. Leer el perfil por áreas permite decidir qué revisar primero y actualizarlo ante cambios importantes.
- Parker, Sarah, Nancy Castillo, Thea Garon, and Rob Levy. Eight Ways to Measure Financial Health. Center for Financial Services Innovation, May 2016.
- Financial Health Network. From Insight to Impact: The Next Phase of Financial Health Measurement. 2026.
- Weida, Emily Brown, Pam Phojanakong, Falguni Patel, and Mariana Chilton. Financial health as a measurable social determinant of health. PLOS ONE, 15(5), e0233359, 2020. 10.1371/journal.pone.0233359
Updated: