
Test cuestionario: ¿Seré millonario?
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
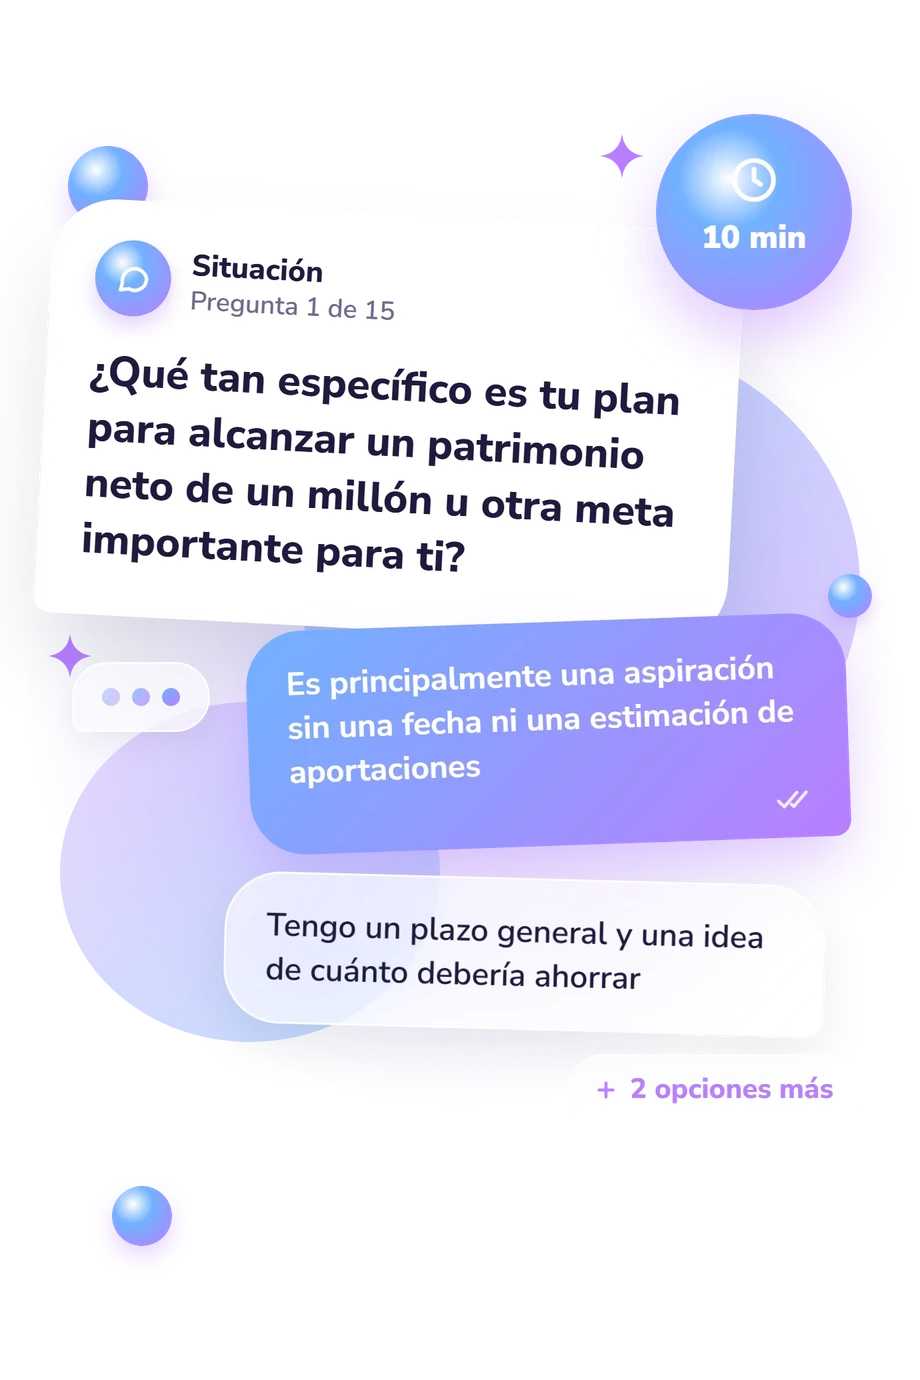
Ejemplos de preguntas de la prueba
- Es principalmente una aspiración sin una fecha ni una estimación de aportaciones
- Tengo un plazo general y una idea de cuánto debería ahorrar
- Tengo una meta, un plazo y estimaciones aproximadas de aportación que reviso ocasionalmente
- Doy seguimiento a una meta definida mediante hitos y actualizo las estimaciones cuando cambian las circunstancias
- Automatizo o programo las aportaciones y ajusto otros gastos para mantenerlas
- Hago aportaciones ocasionales cuando el mes resulta favorable
- Hago aportaciones la mayoría de los meses, pero a veces cambio el monto sin revisar la meta
- Las prioridades inmediatas suelen desplazar la meta antes de que logre avanzar mucho
- Esperaría hasta que un empleador u otra persona me diera una razón clara para aprenderla
- Exploraría material introductorio gratuito sin comprometerme con un plazo
- Elegiría un curso o proyecto manejable y trabajaría en él cuando tuviera tiempo
- Crearía un plan de aprendizaje con horarios definidos, vinculado a un puesto, servicio u oportunidad de ingresos específicos
Test cuestionario: ¿Seré millonario? - Descripción y metodología del test
Para quien quiere convertir una ambición económica en decisiones observables, el Test cuestionario: ¿Seré millonario? ofrece una lectura estructurada de sus respuestas. El resultado organiza esas respuestas en tres áreas interpretativas y permite detectar qué decisiones conviene revisar, desde la definición de objetivos hasta el seguimiento de un plan. Como cuestionario de metas patrimoniales, orienta la reflexión sobre el presente sin prometer una cifra futura.
Qué mide esta evaluación
Pensada para examinar la trayectoria financiera, esta evaluación conecta tres capacidades. Como test de ahorro e inversión, usa escenas sobre remuneración, gastos inesperados o caídas del mercado para ilustrarlas, no como rasgos independientes. El resultado sitúa el grado de desarrollo de cada capacidad.
Las escalas oficiales resumen esas dimensiones:
- Capacidad de generar ingresos y ejecución de metas (0–15) muestra cómo amplías deliberadamente oportunidades y ejecutas metas patrimoniales; sus niveles son Camino sin estructura (0–5), Impulso en desarrollo (6–10) y Ejecución sólida (11–15).
- Constancia en la inversión (0–15) refleja inversión diversificada y sostenida a largo plazo; sus niveles son Estructura limitada (0–5), Estructura en desarrollo (6–10) y Estructura sólida (11–15).
- Capacidad de ahorro (0–15) refleja el excedente disponible para acumular patrimonio; sus niveles son Capacidad limitada (0–5), Capacidad en desarrollo (6–10) y Capacidad sólida (11–15).
Metodología y base científica
Las preguntas plantean situaciones financieras y cuatro alternativas con distintos grados o patrones de planificación, constancia y gestión. Incluyen metas, formación para ampliar oportunidades de ingresos, deudas, reservas, costos, distribución de inversiones, negociación y reacciones ante caídas del mercado. La persona elige la conducta o decisión más próxima a la propia, incluso ante escenarios hipotéticos; las opciones no están necesariamente ordenadas.
El test de planificación financiera agrupa respuestas en las dimensiones oficiales mediante rangos. El cuestionario no especifica cuántos puntos aporta cada alternativa: el rango no permite deducir una regla de suma y las categorías ofrecen una interpretación del patrón obtenido.
El marco conceptual es coherente con la Escala de conducta de gestión financiera de Dew y Xiao (2011), el trabajo de Dholakia y colaboradores (2016) sobre orientación al ahorro, Locke y Latham (2002) sobre metas y la escala de bienestar financiero de la CFPB (2015). La relación es conceptual: esta versión no es una adaptación validada o baremada. Como autoinforme, depende del contexto, la sinceridad y el autoconocimiento; ayuda a revisar prioridades, no a pronosticar patrimonio ni garantizar rendimientos.
- Dew, Jeffrey, and Jing Jian Xiao. “The Financial Management Behavior Scale: Development and Validation.” Journal of Financial Counseling and Planning, vol. 22, no. 1, 2011, pp. 43–59.
- Dholakia, Utpal M., Leona Tam, Sunyee Yoon, and Nancy Wong. “The Ant and the Grasshopper: Understanding Personal Saving Orientation of Consumers.” Journal of Consumer Research, vol. 43, no. 1, 2016, pp. 134–155. 10.1093/jcr/ucw004
- Locke, Edwin A., and Gary P. Latham. “Building a Practically Useful Theory of Goal Setting and Task Motivation: A 35-Year Odyssey.” American Psychologist, vol. 57, no. 9, 2002, pp. 705–717. 10.1037/0003-066X.57.9.705
- Consumer Financial Protection Bureau. Measuring Financial Well-Being: A Guide to Using the CFPB Financial Well-Being Scale. Consumer Financial Protection Bureau, 2015.
Updated: