
Test cuestionario: ¿Necesito un asesor financiero?
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
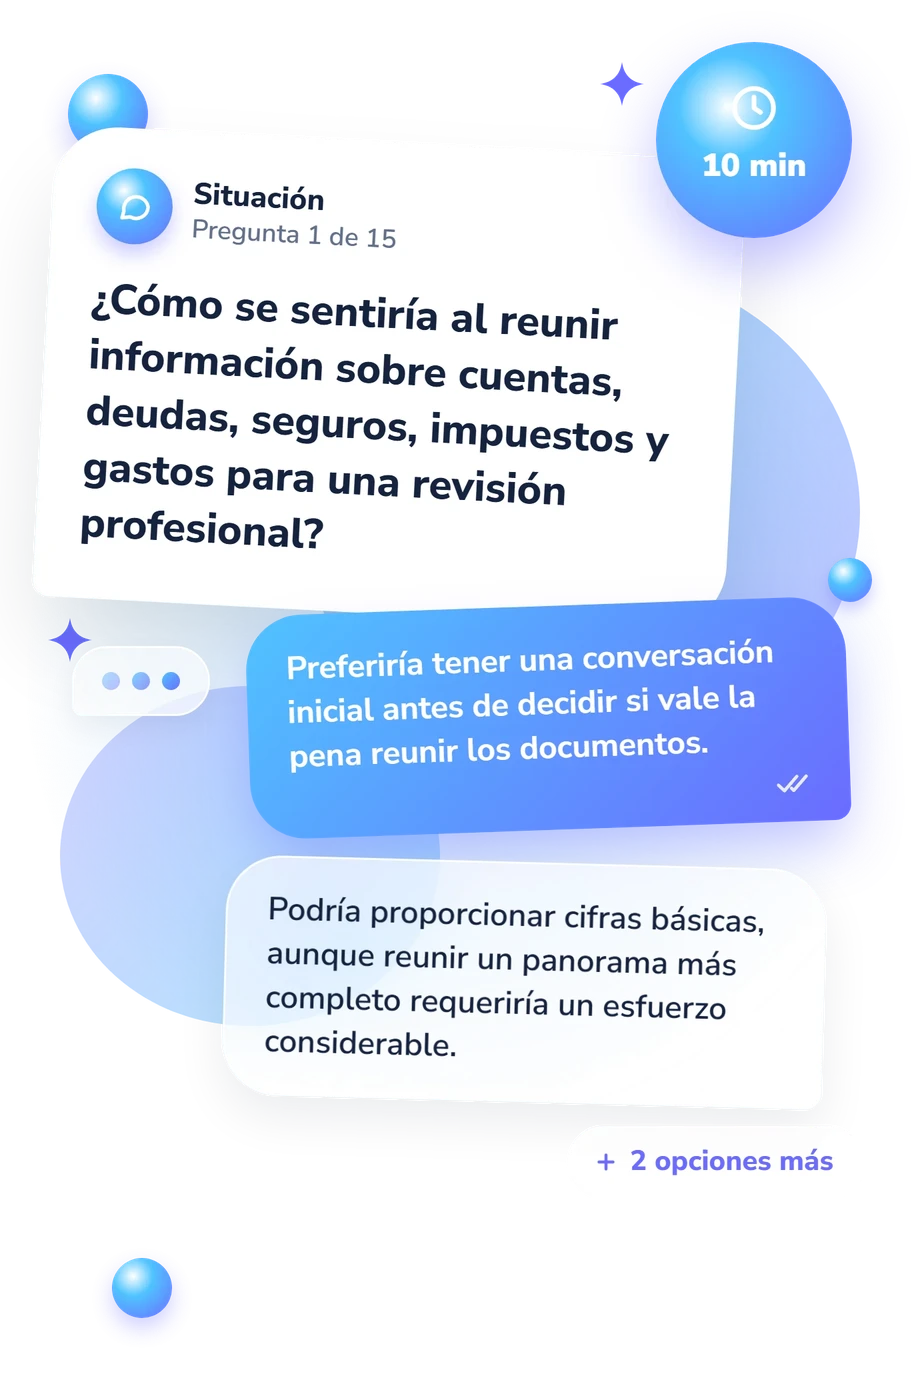
Ejemplos de preguntas de la prueba
- Preferiría tener una conversación inicial antes de decidir si vale la pena reunir los documentos.
- Podría proporcionar cifras básicas, aunque reunir un panorama más completo requeriría un esfuerzo considerable.
- Podría reunir la mayor parte de la información pertinente con una preparación razonable.
- Estoy preparado para elaborar un resumen completo y aclarar cualquier dato faltante necesario para la planificación.
- Tengo una rutina práctica para revisar cuentas y encargarme de las tareas importantes.
- Mantengo al día lo esencial, aunque los proyectos de planificación más grandes pueden tardar más de lo previsto.
- Las revisiones o decisiones importantes se acumulan con frecuencia porque otras prioridades se imponen.
- Actualmente tengo muy poca capacidad para coordinar mis finanzas y siguen pendientes decisiones importantes.
- Prefiero gestionar las cosas por mi cuenta y actualmente no me interesa pagar por asesoría.
- Podría pagar un monto fijo por una pregunta específica o una revisión puntual.
- Consideraría un proyecto o servicio periódico si el alcance, el costo y el valor fueran transparentes.
- Tengo margen para pagar por asesoría continua si el servicio atiende necesidades que considero importantes.
Test cuestionario: ¿Necesito un asesor financiero? - Descripción y metodología del test
Para quien duda entre gestionar sus finanzas por su cuenta, pedir una revisión puntual o explorar una relación continuada, el Test cuestionario: ¿Necesito un asesor financiero? ofrece un punto de partida estructurado. Puede ayudar a valorar si conviene una conversación inicial, una revisión concreta o una orientación financiera más continuada, sin convertir esa reflexión en una conclusión automática.
Qué mide el cuestionario
Dirigido a quien valora gestionar sus finanzas, pedir una revisión puntual o explorar una relación continuada, el cuestionario de asesoría financiera examina disposición, complejidad y apoyo para decidir; no determina una necesidad ni recomienda profesionales.
El resultado reúne tres dimensiones:
- Compatibilidad con una relación de asesoría (0–15) refleja colaboración: Preferencia por la gestión propia 0–5, Compatibilidad condicional 6–10 y Disposición para explorar 11–15. Considera comparar servicios, honorarios, conflictos y regulación, no la calidad de una inversión.
- Complejidad y coordinación financieras (0–15) refleja conexión entre decisiones: Finanzas simplificadas 0–5, Coordinación creciente 6–10 y Alta carga de coordinación 11–15.
- Necesidad de apoyo para la toma de decisiones financieras (0–15) recoge ayuda: Impulso independiente 0–5, Apoyo selectivo 6–10 y Motivos sólidos para buscar apoyo 11–15. Puntajes altos señalan que incertidumbre, carga emocional o dificultad para evaluar opciones pueden requerir apoyo estructurado.
Metodología y base científica
Las situaciones reúnen documentos, tiempo disponible, pago por ayuda, coordinación de objetivos, revisión de supuestos y comparación de profesionales. Las cuatro opciones avanzan desde autonomía y manejo sencillo hacia complejidad o incertidumbre; describen el contenido, pero no permiten deducir cuántos puntos aporta cada respuesta.
El puntaje separa las dimensiones y orienta sobre si el apoyo para tomar decisiones financieras podría ser útil, sin convertir el resultado en una instrucción automática. Heckman et al. (2016) distinguen el uso de planificadores de la necesidad percibida y de la relación. Gerrans y Hershey (2017) relacionan la asesoría con alfabetización financiera y ansiedad; Stawski, Hershey y Jacobs-Lawson (2007) vinculan objetivos claros y planificación con aportaciones para la jubilación.
Estos estudios aportan contexto conceptual, no crearon, adaptaron ni validaron esta versión ni fijaron sus reglas. Las reflexiones sobre complejidad y apoyo para decidir no están validadas, por lo que los rangos ofrecen una lectura orientativa. La sinceridad, el autoconocimiento, el momento vital y las circunstancias reales pueden influir en la respuesta.
- Heckman, S. J., Seay, M. C., Kim, K. T., & Letkiewicz, J. C. (2016). Household use of financial planners: Measurement considerations for researchers. Financial Services Review, 25(4), 427–446. 10.61190/fsr.v25i4.3288
- Gerrans, P., & Hershey, D. A. (2017). Financial Adviser Anxiety, Financial Literacy, and Financial Advice Seeking. Journal of Consumer Affairs, 51(1), 54–90. 10.1111/joca.12120
- Stawski, R. S., Hershey, D. A., & Jacobs-Lawson, J. M. (2007). Goal Clarity and Financial Planning Activities as Determinants of Retirement Savings Contributions. The International Journal of Aging & Human Development, 64(1), 13–32. 10.2190/13GK-5H72-H324-16P2
Updated: