
Test cuestionario de planificación financiera
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
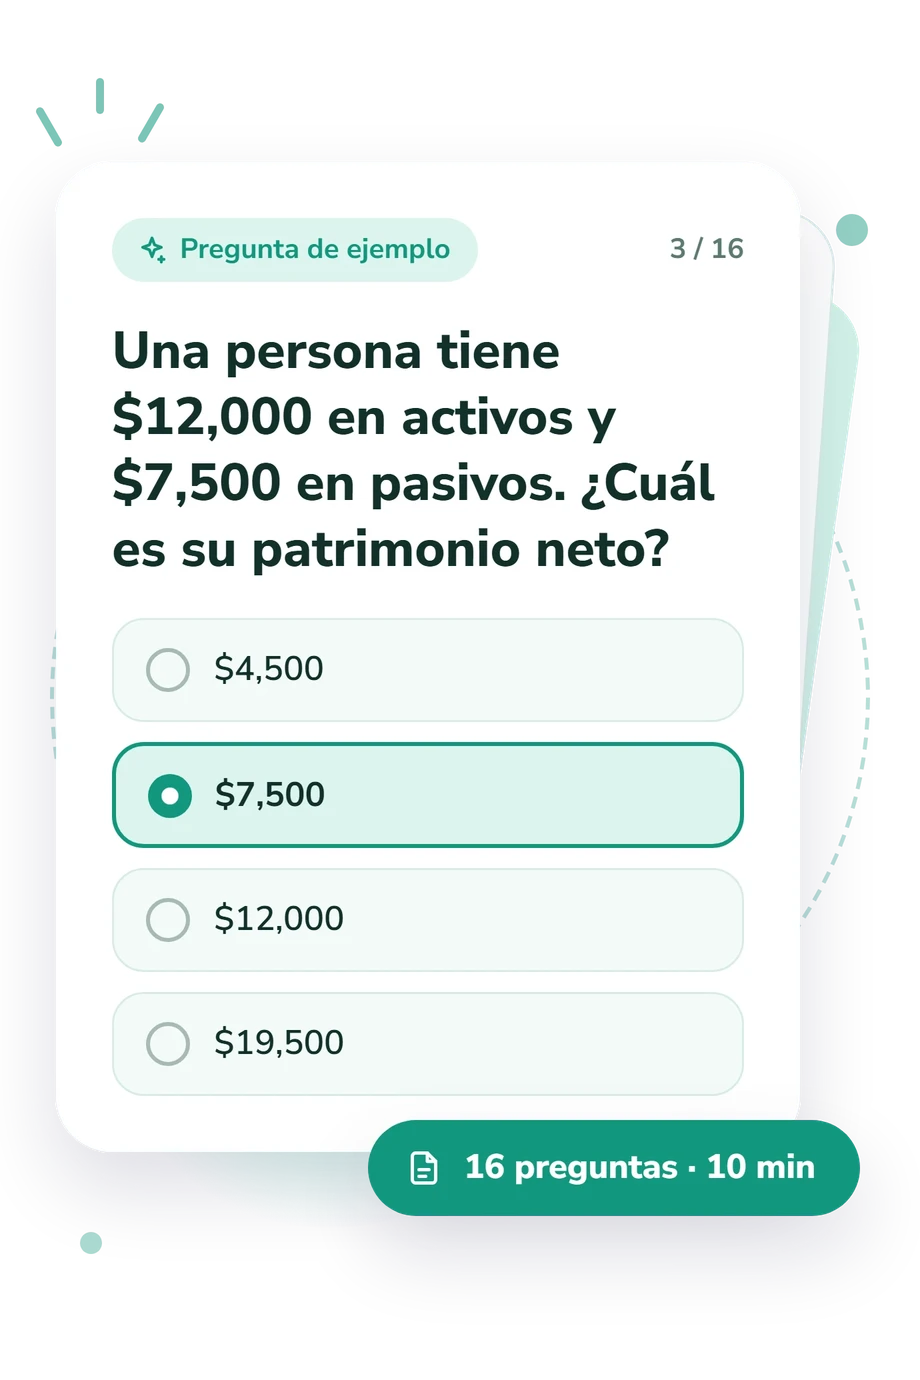
Ejemplos de preguntas de la prueba
- El efectivo genera automáticamente un rendimiento mayor
- Por lo general, con el efectivo se pueden comprar menos bienes y servicios
- El efectivo queda protegido legalmente de los cambios del mercado
- El saldo de efectivo disminuye según la tasa de inflación
- Administrar mejor el dinero en el futuro
- Gastar menos cuando parezca práctico
- Ahorrar $3,000 para gastos de mudanza en un plazo de 12 meses
- Ahorrar tanto como sea posible para algo importante
- $4,500
- $7,500
- $12,000
- $19,500
Test cuestionario de planificación financiera - Descripción y metodología del test
Quienes desean entender mejor cómo organizan sus recursos pueden utilizar esta evaluación como orientación educativa inicial. El Test cuestionario de planificación financiera está dirigido a personas que quieren reconocer qué conceptos financieros dominan y cuáles necesitan repasar. El formato de cuestionario de educación financiera convierte el resultado en un mapa general para elegir contenidos concretos y continuar desarrollando una base económica más clara.
Qué mide esta evaluación
Las preguntas presentan situaciones cotidianas sobre precios, metas, presupuesto, deuda, protección, ahorro e inversión. La utilidad de este test de planificación financiera está en comprobar la comprensión de conceptos y relaciones en contextos concretos; no mide patrimonio ni resultados futuros.
Sus grupos temáticos indican qué conocimientos se comprueban:
- Presupuesto y metas: relaciona objetivos medibles con ingresos, gastos y prioridades.
- Deuda, crédito y protección: reúne intereses, tarjetas, seguros, fondos de emergencia y amortización.
- Ahorro e inversión: abarca interés compuesto, jubilación, diversificación, horizonte temporal, rebalanceo y coste de oportunidad.
El resultado se expresa en la escala Conocimientos sobre planificación financiera (0–16): Bases por fortalecer (0–6), Conocimientos en desarrollo (7–12) o Conocimientos sólidos (13–16). El primer tramo señala bases que conviene reforzar; el intermedio muestra comprensión de muchos fundamentos y posibles áreas para repasar; y el superior resume una comprensión amplia de los principios prácticos.
Metodología y base científica
Cada ítem presenta una situación y varias alternativas. El conjunto combina reconocimiento conceptual con cálculos o comparaciones breves sobre patrimonio neto, crédito, seguros, asignación de activos y coste de oportunidad. El puntaje resume el desempeño en los contenidos presentados y concentra en una síntesis el conocimiento demostrado en estas preguntas.
La interpretación se realiza mediante los rangos y niveles mostrados. Un test de finanzas personales como este ofrece una clasificación educativa del desempeño en sus contenidos; la atención, la familiaridad previa con los conceptos y la comprensión de los enunciados pueden influir en las respuestas, especialmente cuando una pregunta exige comparar alternativas.
El enfoque es coherente con Lusardi y Mitchell (2008), que relacionan la planificación con la alfabetización financiera, y con Hilgert, Hogarth y Beverly (2003), cuyo trabajo examina la relación entre conocimiento y gestión económica del hogar. Lusardi y Mitchell (2014) sintetizan dimensiones como inflación, deuda e interés compuesto. Estas fuentes aportan contexto conceptual sobre alfabetización financiera, pero no son evidencia de validación de esta versión en línea.
- Lusardi, Annamaria, and Olivia S. Mitchell. 2008. "Planning and Financial Literacy: How Do Women Fare?" American Economic Review 98(2): 413–417. 10.1257/aer.98.2.413
- Hilgert, Marianne A., Jeanne M. Hogarth, and Sondra G. Beverly. 2003. "Household Financial Management: The Connection between Knowledge and Behavior." Federal Reserve Bulletin 89(7): 309–322.
- Lusardi, Annamaria, and Olivia S. Mitchell. 2014. "The Economic Importance of Financial Literacy: Theory and Evidence." Journal of Economic Literature 52(1): 5–44. 10.1257/jel.52.1.5
Updated: