
Test cuestionario de matemáticas para comprar un auto
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
Ejemplos de preguntas de la prueba
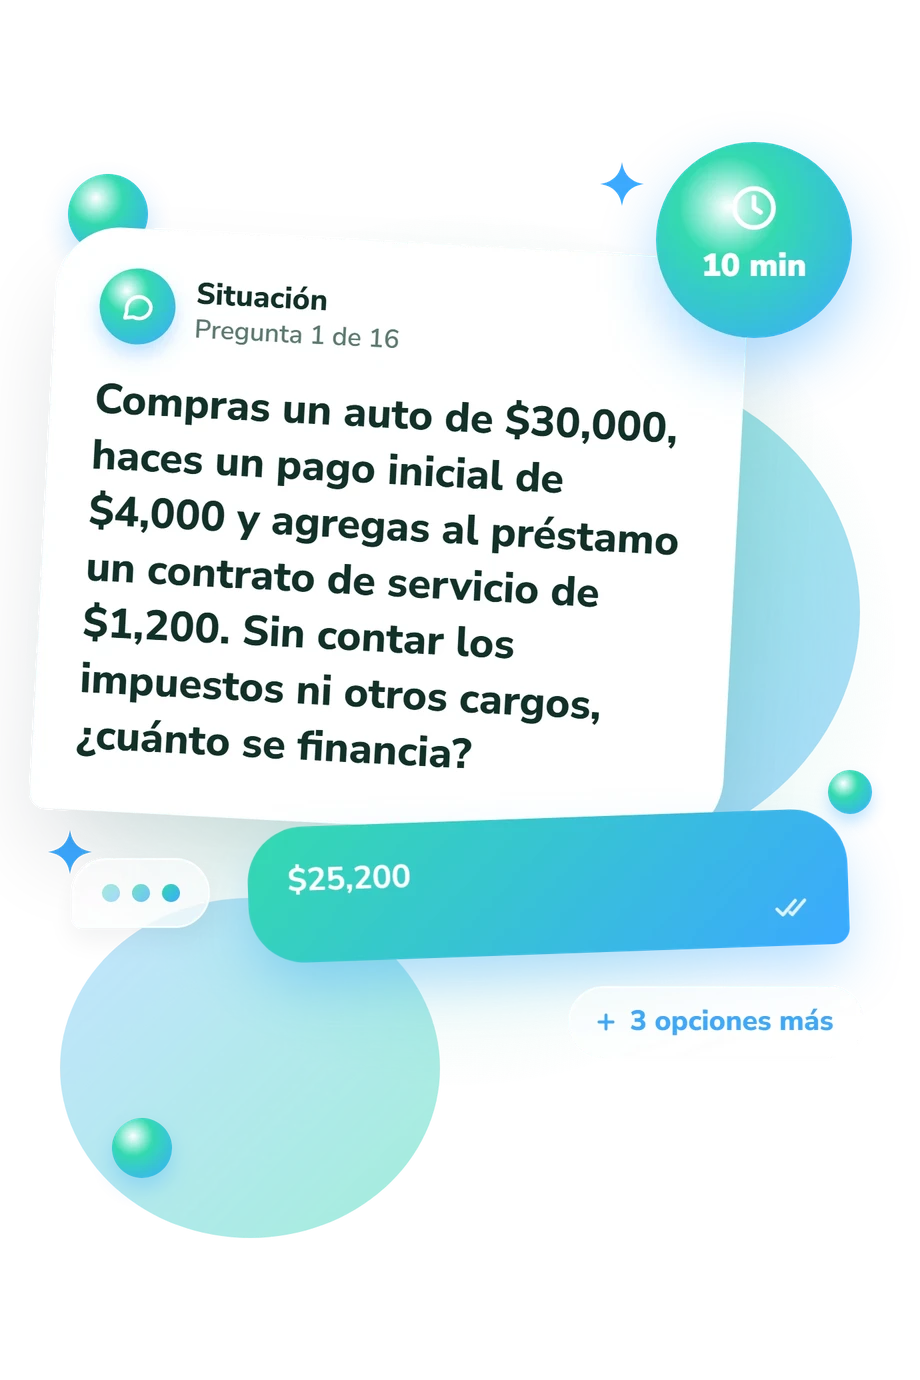
- $6,400
- $24,000
- $31,800
- $25,600
- El descuento del 10% es mayor por $2,800.
- El reembolso es mayor por $300.
- El descuento del 10% es mayor por $300.
- Ambos ofrecen el mismo ahorro.
- $1,000
- $3,000
- $2,000
- $5,000
Test cuestionario de matemáticas para comprar un auto - Descripción y metodología del test
Quienes planean comprar un vehículo y quieren interpretar una oferta pueden usar esta evaluación como preparación práctica. El Test cuestionario de matemáticas para comprar un auto ayuda a revisar cómo se presenta el precio, qué implica un préstamo y qué preguntas plantear antes de comprometerse. También ofrece una forma concreta de practicar cómo calcular el costo de un auto en una situación real.
Qué mide el test
Esta evaluación se dirige a quienes desean comprobar cuántos problemas prácticos resuelven correctamente al valorar un vehículo. Los cálculos para comprar un auto se limitan a precios, financiamiento y gastos de propiedad, con situaciones de impuestos, descuentos, depreciación, combustible, registro e intercambio.
La escala Conocimientos de matemáticas para comprar un auto (0–16) cuenta respuestas correctas y ofrece tres lecturas: Básico 0–6, En desarrollo 7–12 y Sólido 13–16. El resultado describe el desempeño en estos problemas, no una competencia matemática o financiera general.
Los grupos temáticos que contribuyen a la lectura son:
- El presupuesto mensual separa el pago del vehículo de sus gastos recurrentes.
- El financiamiento relaciona capital, APR, plazo, pagos e interés total.
- El precio de compra compara descuentos, reembolsos, impuestos, cargos y servicios.
- La propiedad reúne consumo, depreciación, registro, valor neto y coste por milla.
Metodología y base científica
Cada reactivo plantea un problema breve con cuatro opciones. Resolverlo exige elegir el cálculo que encaja con los datos: porcentajes, proporciones, pagos, interés simple o conversiones mensuales y anuales. La puntuación se expresa según el número de respuestas correctas y se interpreta mediante los rangos oficiales.
Aplicar matemáticas financieras para comprar un auto ayuda a comparar una oferta: cuánto se financia, qué préstamo cuesta menos, qué descuento ahorra más y cuánto reservar. La guía del Consumer Financial Protection Bureau ofrece un marco para revisar precio, préstamo y gastos asociados.
Ward y Lynch (2019) y Stango y Zinman (2009) aportan contexto sobre alfabetización financiera, decisiones económicas y errores ante el crecimiento y el interés. No funcionan como reglas de puntuación ni como validación de este cuestionario en línea; su relación es temática, no una adaptación documentada.
Sirve para preparar preguntas y comprobar supuestos antes de negociar. La atención al leer datos, la comprensión de porcentajes, préstamos y conversiones y la familiaridad con esos cálculos pueden influir en el desempeño. Por sí solo, el resultado no establece la capacidad financiera general.
- Ward, Adrian F., and John G. Lynch, Jr. 2019. "On a Need-to-Know Basis: How the Distribution of Responsibility Between Couples Shapes Financial Literacy and Financial Outcomes." Journal of Consumer Research 45(5): 1013–1036. 10.1093/jcr/ucy037
- Consumer Financial Protection Bureau. 2024. "Take Control of Your Auto Loan: A Step-by-Step Guide." Washington, DC: Consumer Financial Protection Bureau.
- Stango, Victor, and Jonathan Zinman. 2009. "Exponential Growth Bias and Household Finance." The Journal of Finance 64(6): 2807–2849. 10.1111/j.1540-6261.2009.01518.x
Updated: