
Test cuestionario de CPA
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
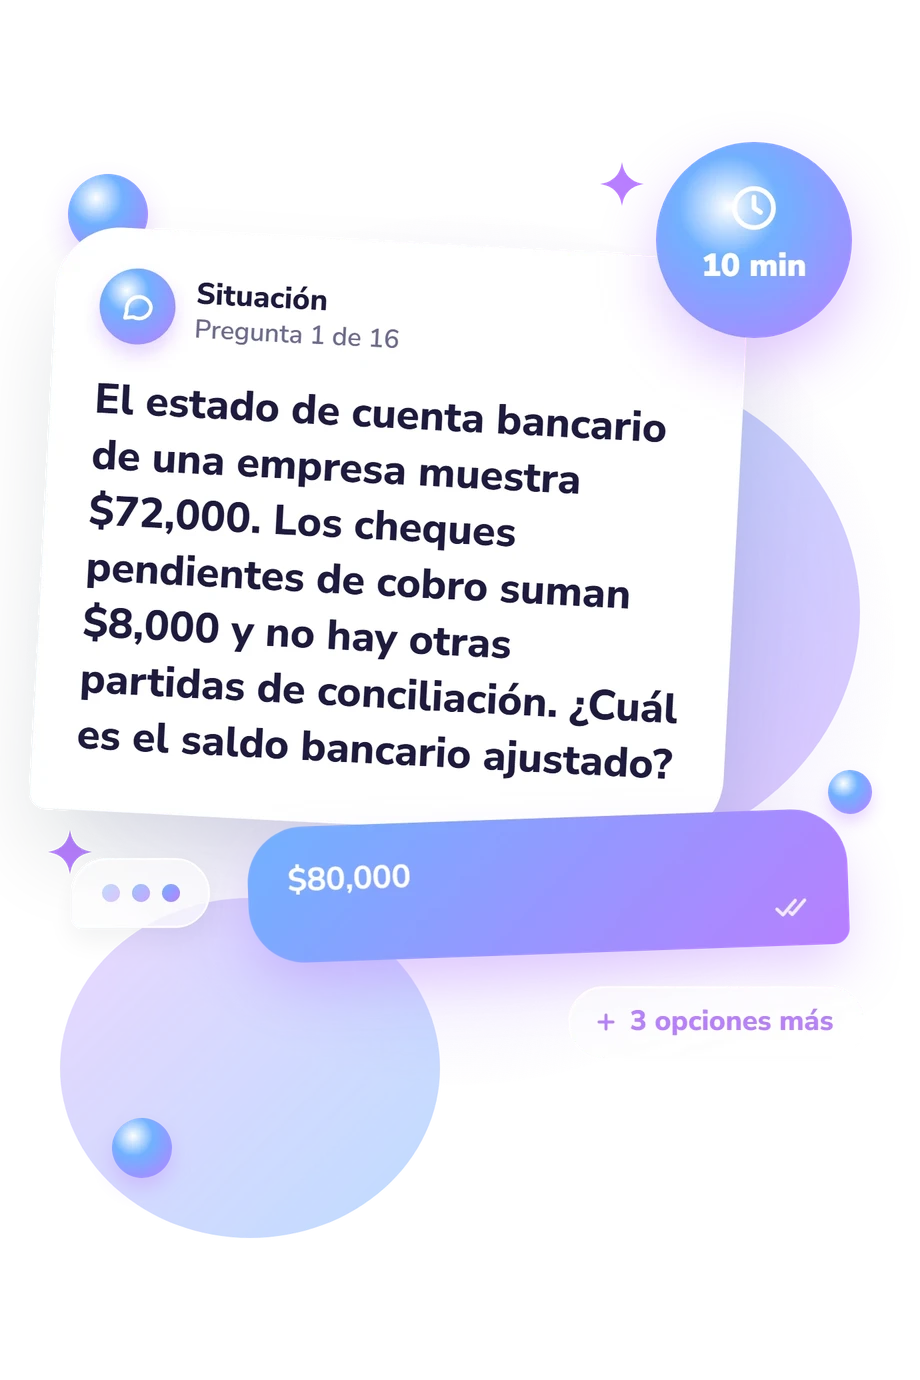
Ejemplos de preguntas de la prueba
- Activos + Ingresos = Pasivos + Gastos
- Activos = Pasivos + Patrimonio
- Patrimonio = Activos + Pasivos
- Utilidad neta = Activos − Pasivos
- Autoridad, oportunidad y ocultamiento
- Intención, materialidad y detección
- Presión, colusión y riesgo de auditoría
- Presión o incentivo, oportunidad y racionalización
- 50
- 00
- 33
- 67
Test cuestionario de CPA - Descripción y metodología del test
Esta evaluación está pensada para estudiantes, candidatos y profesionales que desean situar su nivel actual en conceptos contables y de auditoría. Al realizar el Test cuestionario de CPA, el usuario obtiene una referencia sobre su dominio global de estos contenidos. Como test de conocimientos de CPA, ofrece un punto de partida para interpretar su desempeño y orientar el siguiente paso.
Qué mide el cuestionario
El cuestionario reúne contabilidad financiera, auditoría, fiscalidad y derecho empresarial en preguntas que exigen escoger la respuesta técnicamente más adecuada. Como quiz de contabilidad y auditoría, permite interpretar el rendimiento global en los contenidos evaluados.
Los casos abordan conciliaciones, devengo, inventarios, impuestos, controles, independencia, fraude, opiniones y flujos de efectivo.
La escala Conocimientos de CPA va de 0–16: Construcción de bases (0–6), Conocimientos en desarrollo (7–12) y Conocimientos sólidos (13–16). Describe el nivel global de dominio observado en estos contenidos.
Los temas representados en las preguntas son:
- La contabilidad financiera comprueba el manejo de ecuaciones, ajustes, devengo, inventarios y razones básicas.
- La auditoría valora riesgos, evidencia, materialidad, opiniones e independencia profesional.
- La fiscalidad distingue créditos y deducciones y su efecto sobre la obligación tributaria.
- El derecho empresarial y los controles relacionan contratos, autorizaciones, funciones y prevención del fraude.
Metodología y base científica
Los ítems combinan preguntas conceptuales, cálculos básicos y situaciones profesionales breves, con varias opciones y una respuesta correcta. El formato evalúa la aplicación de conocimientos, no una opinión personal.
El puntaje se presenta como un recuento de respuestas correctas de 0 a 16. Orienta sobre el dominio mostrado y puede ayudar a organizar el repaso.
La cobertura temática coincide con las áreas del marco oficial de contenidos del examen CPA, publicado por AICPA en 2025, pero el cuestionario no se presenta como una adaptación ni como una validación de ese examen.
La guía oficial para candidatos sitúa esas áreas en el contexto del examen. Por su carácter educativo, este cuestionario de conocimientos de CPA ofrece orientación sin convertirse en una medida de preparación.
El resultado es una referencia educativa, no un puntaje oficial del examen CPA ni una determinación de la preparación para presentarlo. La familiaridad previa, el contexto de estudio y las dudas durante la resolución pueden modificar el desempeño; debe leerse como una orientación para decidir el siguiente paso.
- American Institute of Certified Public Accountants. Uniform CPA Examination Blueprints: Effective January 1, 2026. 2025.
- Pitoniak, Mary J., Stephen G. Sireci, and Richard M. Luecht. “A Multitrait-Multimethod Validity Investigation of Scores from a Professional Licensure Examination.” Educational and Psychological Measurement 62, no. 3 (2002): 498–516. 10.1177/00164402062003007
- National Association of State Boards of Accountancy, American Institute of Certified Public Accountants, and Prometric. CPA Exam Candidate Guide. April 30, 2024.
Updated: