
Test cuestionario de contabilidad por partida doble
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
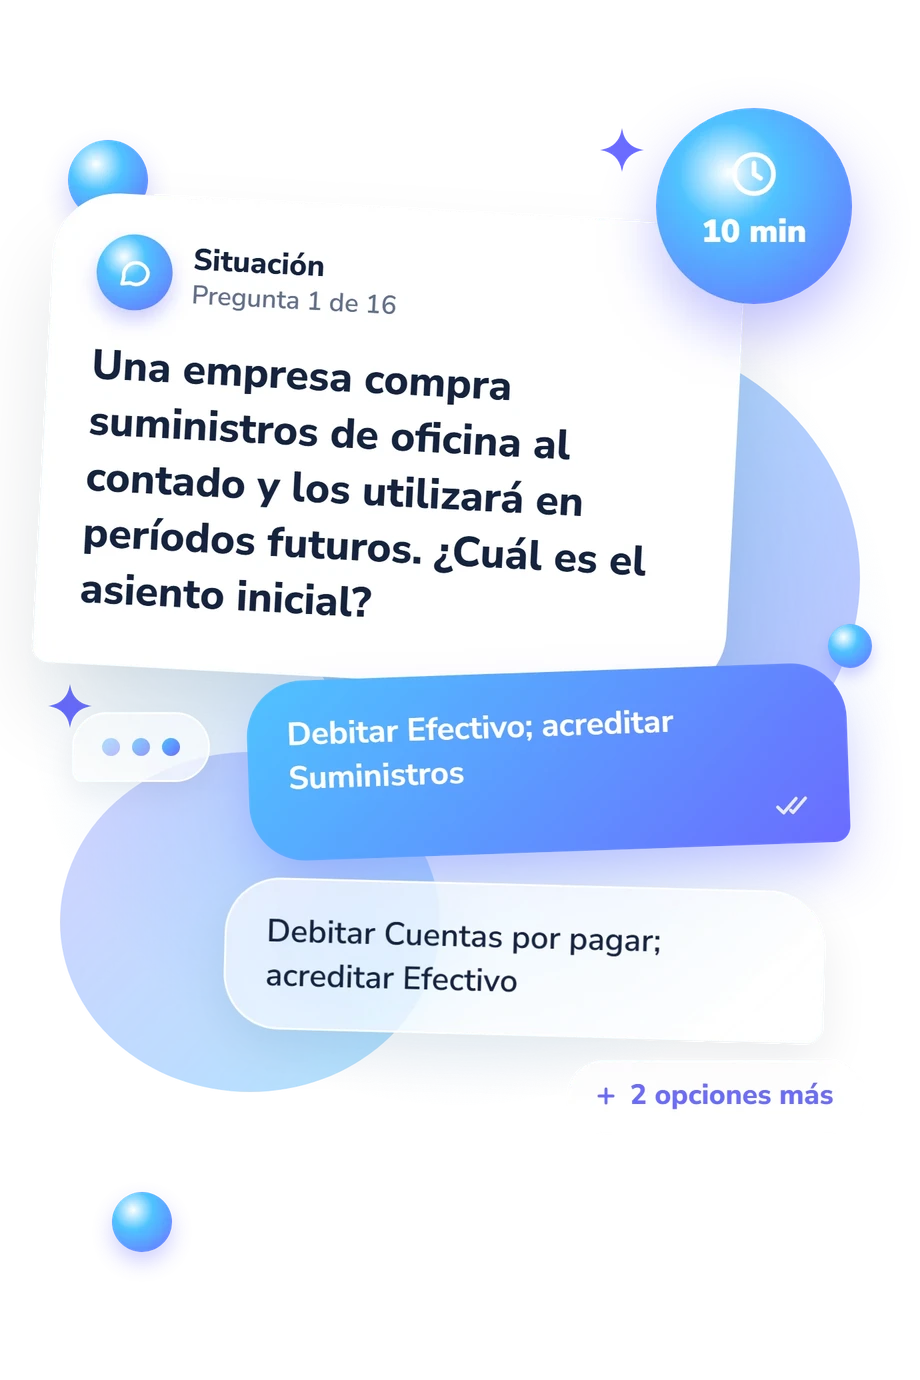
Ejemplos de preguntas de la prueba
- Debitar Efectivo; acreditar Suministros
- Debitar Cuentas por pagar; acreditar Efectivo
- Debitar Gasto de suministros; acreditar Cuentas por pagar
- Debitar Suministros; acreditar Efectivo
- Debitar Cuentas por cobrar; acreditar Ingresos por servicios
- Debitar Efectivo; acreditar Ingresos por servicios
- Debitar Efectivo; acreditar Ingresos no devengados
- Debitar Ingresos no devengados; acreditar Efectivo
- Debitar Efectivo; acreditar Cuentas por cobrar
- Debitar Efectivo; acreditar Ingresos por ventas
- Debitar Ingresos por ventas; acreditar Cuentas por cobrar
- Debitar Cuentas por cobrar; acreditar Ingresos por ventas
Test cuestionario de contabilidad por partida doble - Descripción y metodología del test
Pensado para estudiantes y profesionales en formación, el Test cuestionario de contabilidad por partida doble puede ayudarte a decidir si esta evaluación encaja con tus objetivos de aprendizaje. El resultado puede orientar el estudio y señalar qué conceptos conviene revisar primero en la práctica de contabilidad por partida doble.
Qué mide esta evaluación
Está dirigido a estudiantes y profesionales que quieren comprobar su manejo de registros. Examina débitos y créditos en operaciones habituales, ajustes y la relación entre activos, pasivos y patrimonio.
Como cuestionario de débitos y créditos, exige elegir el asiento o conclusión coherente. La única escala, Conocimientos de contabilidad por partida doble (0–16), integra los temas y sitúa el resultado en Fundamentos por desarrollar (0–6), Conocimientos en desarrollo (7–12) o Conocimientos sólidos (13–16).
Los grupos siguientes describen temas presentes en los ítems, no subpuntuaciones oficiales:
- Transacciones y cuentas: muestra si identificas la cuenta que aumenta o disminuye.
- Ajustes contables: refleja si reconoces importes consumidos, devengados o cobrados anticipadamente.
- Ecuación y errores: indica si relacionas los asientos con activos, pasivos y patrimonio y detectas omisiones pese a una balanza equilibrada.
Metodología y base científica
Cada ítem plantea una transacción, un ajuste, una regla o un error y ofrece cuatro alternativas. Debes reconocer el asiento que conserva la igualdad entre débitos y créditos, o la conclusión coherente con la situación. El resultado del cuestionario se interpreta mediante los rangos definidos para sus niveles. Como test de asientos contables, ayuda a localizar contenidos que requieren práctica. Funciona como una herramienta en línea de autorreflexión.
El enfoque coincide con la explicación pedagógica de la partida doble de Franklin, Graybeal y Cooper (2019), con el tratamiento de los elementos contables del FASB (2021) y con el análisis formal de Ellerman (2014). Estas referencias sostienen la coherencia conceptual de las preguntas, pero no convierten este cuestionario en una adaptación ni en una validación de esos trabajos.
La interpretación también depende de la atención, la formación previa y la comprensión de términos como devengado o anticipado; un error puede señalar una laguna concreta, no una incapacidad general.
- Mitchell Franklin, Patty Graybeal, and Dixon Cooper. 2019. Principles of Accounting, Volume 1: Financial Accounting. Houston, TX: OpenStax.
- Financial Accounting Standards Board. 2021. Statement of Financial Accounting Concepts No. 8—Conceptual Framework for Financial Reporting—Chapter 4, Elements of Financial Statements. Norwalk, CT: Financial Accounting Foundation.
- David Ellerman. 2014. On Double-Entry Bookkeeping: The Mathematical Treatment. Accounting Education 23(5): 483–501. DOI 10.1080/09639284.2014.949803
Updated: