
Test cuestionario sobre la vida futura
Estructura de medición
¿Quiénes suelen realizar esta prueba?
Descubre cómo se compara
A continuación, te ofrecemos una vista previa de los puntos de referencia que utilizamos para situar tu puntaje en contexto.
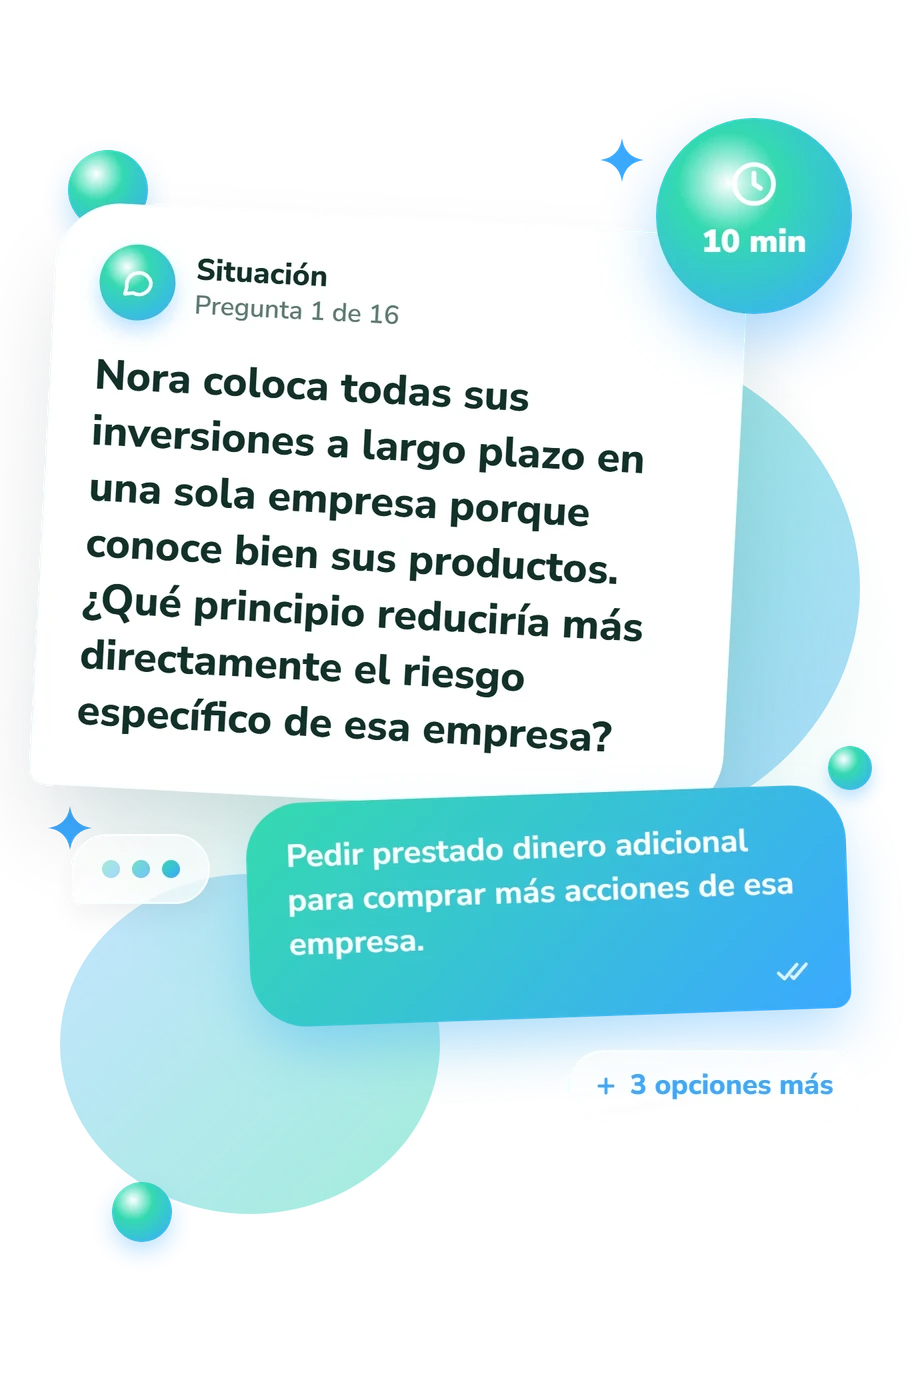
Ejemplos de preguntas de la prueba
- Pedir prestado dinero adicional para comprar más acciones de esa empresa.
- Consultar el precio de la empresa varias veces al día.
- Diversificar entre distintas inversiones en lugar de depender de una sola empresa.
- Elegir inversiones únicamente según las marcas que ella usa personalmente.
- Esperar hasta que desaparezca el puesto actual antes de explorar alternativas.
- Aprender únicamente el software que utiliza el empleador actual.
- Cambiar de profesión de inmediato, independientemente de la compatibilidad personal o la demanda.
- Desarrollar habilidades transferibles, mantenerse al tanto de los cambios del sector y conservar contactos profesionales.
- Vincular una actividad pequeña y repetible a una rutina existente y aumentarla gradualmente.
- Comprar equipo avanzado antes de decidir cuándo o dónde hacer ejercicio.
- Esperar a un período en el que la motivación se mantenga constantemente alta.
- Establecer una meta diaria exigente y reiniciar todo el plan después de cualquier día en que no se cumpla.
Test cuestionario sobre la vida futura - Descripción y metodología del test
Quienes desean revisar sus conocimientos sobre metas, cambios y decisiones económicas encontrarán aquí una herramienta de autorreflexión. Su propósito es comprobar qué principios de planificación para el futuro reconoces en situaciones hipotéticas al valorar opciones personales, laborales y económicas. El resultado del Test cuestionario sobre la vida futura muestra el nivel de comprensión que reflejan tus respuestas. No describe tu personalidad ni tu conducta real.
Qué mide esta evaluación
Las situaciones evalúan si reconoces principios para convertir intenciones en planes y comprender conceptos relacionados con cambios, incertidumbre y protección de recursos. Se dirige a personas que revisan sus conocimientos, no a clasificar personalidad ni estados clínicos.
El puntaje reúne respuestas correctas en la escala Conocimientos sobre la vida futura (0–16). Sus niveles son Bases por fortalecer (0–6), Conocimientos en desarrollo (7–12) y Sólidos conocimientos de planificación (13–16), que indican comprensión general, no dominio de cada tema.
El cuestionario sobre el futuro agrupa estos contenidos:
- Las metas medibles vinculan cantidad, plazo y acciones para seguir avances.
- La adaptación y la resiliencia aparecen como principios para reconocer alternativas ante cambios.
- Las finanzas personales reúnen ahorro, inflación, inversión, seguros y coste de oportunidad.
- La prevención de riesgos incluye escenarios, reservas y señales de fraude.
- Las directivas anticipadas documentan preferencias de atención médica si no puedes comunicarlas.
Metodología y base científica
Cada ítem presenta una situación breve y cuatro alternativas; debes identificar la respuesta que aplica mejor el principio descrito. El formato convierte la evaluación en un cuestionario de conocimientos sobre planificación futura que incluye contenidos financieros, aunque también aborda hábitos, trabajo, atención médica e incertidumbre. Evalúa la elección correcta, no la frecuencia de una conducta.
La corrección suma aciertos y los interpreta mediante las categorías del resultado. El puntaje no estima conducta futura: la experiencia, la comprensión lectora, el contexto económico y el azar pueden influir.
Su base conceptual es coherente con Alhenawi y Elkhat (2013), que distinguen conocimiento financiero y planificación a largo plazo, y con Howlett, Kees y Kemp (2008), que relacionan orientación futura, autorregulación y conocimiento con decisiones prolongadas. Ranyard, McNair, Nicolini y Duxbury (2020) aportan un marco para comprender escalas de alfabetización financiera. Estas referencias ofrecen un marco conceptual para leer los contenidos; el cuestionario señala conceptos que conviene revisar con más profundidad y no equivale a un diagnóstico.
- Alhenawi, Yasser, and Khaled Elkhat. 2013. "Financial Literacy of U.S. Households: Knowledge vs. Long-Term Financial Planning." Financial Services Review 22 (3): 211–244. 10.61190/fsr.v22i3.4654
- Ranyard, Rob, Simon McNair, Gianni Nicolini, and Darren Duxbury. 2020. "An Item Response Theory Approach to Constructing and Evaluating Brief and In-Depth Financial Literacy Scales." Journal of Consumer Affairs 54 (3): 1121–1156. 10.1111/joca.12322
- Howlett, Elizabeth, Jeremy Kees, and Elyria Kemp. 2008. "The Role of Self-Regulation, Future Orientation, and Financial Knowledge in Long-Term Financial Decisions." Journal of Consumer Affairs 42 (2): 223–242. 10.1111/j.1745-6606.2008.00106.x
Updated: